

Kontrola normy podatkowoprawnej w trybie skargi konstytucyjnej Dr Paweł Bobrowicz
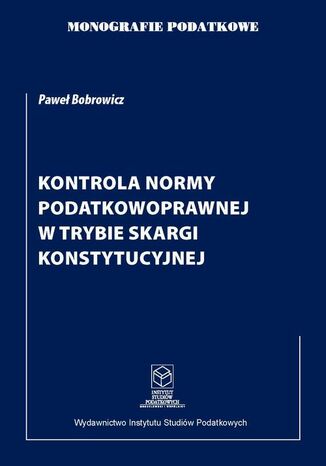
- Autor:
- Dr Paweł Bobrowicz
- Wydawnictwo:
- Instytut Studiów Podatkowych
- Ocena:
- Stron:
- 456
- Dostępny format:
-
PDF
Opis
książki
:
Kontrola normy podatkowoprawnej w trybie skargi konstytucyjnej
Wybrane bestsellery
-
 Przestępczość środowiskowa jako zagrożenie dla bezpieczeństwa wewnętrznego Polski Bożenny Piątkowskiej to książka poświęcona jednemu z najbardziej niepokojących i zarazem niedostatecznie rozpoznanych zagrożeń współczesnego państwa. Nielegalny obrót substancjami toksycznymi, przemyt odpadów, dzikie składowiska i działalność zorganizowanych grup prze
-
ebook
39 pkt
(50,00 zł najniższa cena z 30 dni)
39.99 zł
50.00 zł (-20%) -
-
 Podpisujesz umowę, bo chcesz już dostać klucze, uruchomić internet, odebrać telefon albo po prostu wyjść ze sklepu. Czytasz pierwszą stronę. Drugą jeszcze trochę. Przy trzeciej oczy nadal przesuwają się po tekście, ale mózg oficjalnie zakończył zmianę. "To standardowe warunki" - słyszysz. No to podpisujesz. A potem przychodzi moment, w którym umowa
-
ebook
23 pkt
(5,00 zł najniższa cena z 30 dni)
23.99 zł
29.99 zł (-20%) -
-
 Bezpieczeństwo na drodze nie zależy już wyłącznie od kierowcy, stanu pojazdu i jakości infrastruktury. Cyfryzacja motoryzacji, sztuczna inteligencja, pojazdy autonomiczne, komunikacja V2X, zmiany klimatyczne oraz rosnąca mobilność społeczeństw tworzą zupełnie nowe środowisko zagrożeń. Autorzy pokazują, że skuteczne przeciwdziałanie im wymaga łączen
-
ebook
30 pkt
(38,00 zł najniższa cena z 30 dni)
30.40 zł
38.00 zł (-20%) -
-
 W cieniu Tanatosa. Ewolucja i dynamika motywacji w zabójstwach dorosłych Tomasza Kowalczyka i Joanny Zborowskiej to interdyscyplinarna monografia poświęcona jednemu z najbardziej złożonych problemów prawa karnego, kryminologii i psychologii sądowej - pytaniu o to, dlaczego człowiek zabija i jak kształtuje się motywacja prowadząca do odebrania życia
-
ebook
28 pkt
(35,00 zł najniższa cena z 30 dni)
28.00 zł
35.00 zł (-20%) -
-
 Skrypt z aktów wykonawczych prawa karnego to kompleksowe opracowanie rozporządzeń wykonawczych do Kodeksu postępowania karnego, Kodeksu karnego wykonawczego oraz Kodeksu karnego skarbowego. Publikacja w przystępny sposób przedstawia treść rozporządzeń, umożliwiając szybką i efektywną naukę. Skrypt kierowany jest przede wszystkim do profesjonalnych
-
ebook
49 pkt
-
-
 Oddajemy do rąk Czytelników drugie wydanie książki z serii ,,Monografie podatkowe" poświęconą fakturowaniu czynności podlegających opodatkowaniu podatkiem od towarów i usług. Autorzy analizują szczegółowe problemy prawne najważniejszego dokumentu podatkowego, który wystawiany jest obowiązkowo przez podmioty prywatnoprawne i publicznoprawne na podst
-
ebook
39 pkt
(49,00 zł najniższa cena z 30 dni)
39.20 zł
49.00 zł (-20%) -
-
 Cyberbezpieczeństwo państwa i społeczeństwa w dobie globalnych wyzwań to aktualna, wieloautorska monografia poświęcona bezpieczeństwu cyfrowemu jako jednemu z kluczowych obszarów funkcjonowania współczesnego państwa. E-book pokazuje cyberprzestrzeń jako przestrzeń rywalizacji strategicznej, ochrony infrastruktury krytycznej, zarządzania ryzykiem, w
-
ebook
36 pkt
(45,00 zł najniższa cena z 30 dni)
36.00 zł
45.00 zł (-20%) -
-
 Na granicy prawa i bezpieczeństwa. Państwo wobec współczesnych kryzysów to aktualna, interdyscyplinarna monografia poświęcona jednemu z najważniejszych problemów współczesnego świata: zdolności państwa do reagowania na kryzysy przy jednoczesnym zachowaniu zasad prawa, stabilności instytucji i ochrony obywateli. Publikacja pokazuje państwo w warunka
-
ebook
32 pkt
(40,00 zł najniższa cena z 30 dni)
32.00 zł
39.99 zł (-20%) -
-
 Wojna nie zawsze zaczyna się od strzału. Czasem jej pierwszą bronią stają się informacja, strach i chaos. Państwo i bezpieczeństwo w erze hybrydowej. Przestępczość, społeczeństwo i polityka ochronna to aktualna, wieloaspektowa monografia poświęcona zagrożeniom, które coraz częściej wymykają się tradycyjnym podziałom na wojnę, przestępczość, kryzys
-
ebook
36 pkt
(45,00 zł najniższa cena z 30 dni)
36.00 zł
45.00 zł (-20%) -
-
 Oddajemy do rąk Czytelników wydanie drugie rozszerzone książki pt. Przymusowe przekształcenie umów cywilnoprawnych w stosunek pracy - nowe uprawnienia Państwowej Inspekcji Pracy wydawnictwa Instytutu Studiów Podatkowych. Autorami publikacji są eksperci z Instytutu Studiów Podatkowych. Tematyka niniejszej książki wiąże się z nowelizacją ustawy o Pań
-
ebook
26 pkt
(33,00 zł najniższa cena z 30 dni)
26.40 zł
33.00 zł (-20%) -
Szczegóły książki
- ISBN Ebooka:
- 978-83-671-7289-9, 9788367172899
- Data wydania ebooka :
-
2026-10-29
 Data wydania ebooka często jest dniem wprowadzenia tytułu do sprzedaży i może nie być równoznaczna
z datą wydania książki papierowej. Dodatkowe informacje możesz znaleźć w darmowym fragmencie.
Jeśli masz wątpliwości skontaktuj się z nami sklep@ebookpoint.pl.
- Rozmiar pliku Pdf:
- 4.2MB

Instytut Studiów Podatkowych - inne książki
-
 Oddajemy do rąk Czytelników monografię ,,Ewolucja podatku od towarów i usług i kierunki rozwoju". Niniejsza książka, będąca owocem współpracy ze specjalistami z zakresu prawa podatkowego ma na celu przybliżyć czytelnikom skomplikowaną materię podatku od towarów i usług w Polsce z uwzględnieniem dorobku judykatury oraz interpretacji organów podatkow
-
ebook
36 pkt
(45,00 zł najniższa cena z 30 dni)
36.00 zł
45.00 zł (-20%) -
-
 Krajowy System e-Faktur to rewolucyjne rozwiązanie w obszarze fakturowania, które - mimo innowacyjnego charakteru - rodzi liczne wątpliwości interpretacyjne i praktyczne. Niniejsza książka poświęcona jest omówieniu kluczowych zagadnień związanych z funkcjonowaniem KSeF, ze szczególnym uwzględnieniem zasad i trybu wystawiania i otrzymywania faktur u
-
ebook
26 pkt
(33,00 zł najniższa cena z 30 dni)
26.40 zł
33.00 zł (-20%) -
-
 Oddajemy do rąk Czytelników książkę, w której syntetycznie przedstawiliśmy najważniejsze pojęcia z zakresu podatku dochodowego od osób prawnych w świetle stanu prawnego obowiązującego na dzień 1 lutego 2026 r. W narastającym od kilkunastu lat chaosie interpretacyjnym, do którego przyczyniają się walnie praktyka organów podatkowych i skarbowych oraz
-
ebook
36 pkt
(45,00 zł najniższa cena z 30 dni)
36.00 zł
45.00 zł (-20%) -
-
 Oddajemy do rąk Czytelników Komentarz do ustawy z dnia 19 listopada 2009r. o grach hazardowych w części dotyczącej podatku od gier oraz dopłat publicznych wprowadzonych ustawą. Podatek od gier oraz dopłaty były jak dotąd tematem rzadko poruszanym w pismach prawniczych. Niniejsza publikacja ma na celu przybliżenie czytelnikowi specyficznej tematyki
-
ebook
36 pkt
(45,00 zł najniższa cena z 30 dni)
36.00 zł
45.00 zł (-20%) -
-
 W niniejszej książce dokonano syntetycznej analizy 72 najważniejszych pojęć z zakresu podatku akcyzowego, który obowiązuje w naszym kraju na mocy ustawy z dnia 6 grudnia 2008 r. W tym celu odwołano się do prawa pozytywnego uregulowanego w powyższej ustawie, aktach wykonawczych wydanych na jej podstawie, a także w prawie UE. Uwzględniono również pog
-
ebook
36 pkt
(45,00 zł najniższa cena z 30 dni)
36.00 zł
45.00 zł (-20%) -
-
 Oddajemy do rąk Czytelników książkę, która syntetycznie przedstawia sześćdziesiąt pojęć współczesnego podatku od towarów i usług w świetle stanu prawnego obowiązującego na dzień 01 lutego 2026 roku. W narastającym od kilkunastu lat z każdym rokiem chaosie interpretacyjnym, do którego przyczynia się walnie praktyka organów podatkowych i skarbowych o
-
ebook
36 pkt
(45,00 zł najniższa cena z 30 dni)
36.00 zł
45.00 zł (-20%) -
-
 Niniejszym oddajemy do rąk Czytelników czwarte wydanie książki, w której syntetycznie przedstawiliśmy 53 najważniejsze pojęcia z zakresu podatku dochodowego od osób fizycznych w świetle stanu prawnego obowiązującego na dzień 1 lutego 2026 r. W narastającym z każdym rokiem chaosie interpretacyjnym, do którego przyczynia się praktyka organów podatkow
-
ebook
36 pkt
(45,00 zł najniższa cena z 30 dni)
36.00 zł
45.00 zł (-20%) -
-
 Oddajemy do rąk Czytelników drugie, zaktualizowane wydanie Komentarza do Rozporządzenia wykonawczego Rady (UE) nr 282/2011 z dnia 15 marca 2011 r., ustanawiającego środki wykonawcze do Dyrektywy 2006/112/WE w sprawie wspólnego systemu podatku od wartości dodanej. Publikacja uwzględnia zmiany wprowadzone rozporządzeniem wykonawczym Komisji (UE) nr 2
-
ebook
36 pkt
(45,00 zł najniższa cena z 30 dni)
36.00 zł
45.00 zł (-20%) -
-
 Zainteresowanie nowymi przepisami, które wymyśla władza, spadło praktycznie do zera. Jedynym wyjątkiem są regulacje dotyczące faktur ustrukturyzowanych, ale podatnicy liczą, że operacja ta będzie po raz drugi odroczona. Co prawda tych pomysłów jest niewiele. Obecna władza nie może się mierzyć na tym polu z ,,rządami lat 2015-2023", które produkował
-
ebook
31 pkt
(39,00 zł najniższa cena z 30 dni)
31.20 zł
39.00 zł (-20%) -
-
 Niniejszym oddajemy do rąk Czytelników kolejne czwarte, zaktualizowane wydanie książki poświęconej prawnym zasadom prowadzenia ewidencji podatkowej (ksiąg podatkowych) obowiązującym w prawie polskim. Prawa i obowiązki podmiotów prawa podatkowego (zwłaszcza podatników i płatników) dotyczą ewidencjonowania i dokumentowania zdarzeń na potrzeby sporząd
-
ebook
36 pkt
(33,90 zł najniższa cena z 30 dni)
36.00 zł
45.00 zł (-20%) -
Dzięki opcji "Druk na żądanie" do sprzedaży wracają tytuły Grupy Helion, które cieszyły sie dużym zainteresowaniem, a których nakład został wyprzedany.
Dla naszych Czytelników wydrukowaliśmy dodatkową pulę egzemplarzy w technice druku cyfrowego.
Co powinieneś wiedzieć o usłudze "Druk na żądanie":
- usługa obejmuje tylko widoczną poniżej listę tytułów, którą na bieżąco aktualizujemy;
- cena książki może być wyższa od początkowej ceny detalicznej, co jest spowodowane kosztami druku cyfrowego (wyższymi niż koszty tradycyjnego druku offsetowego). Obowiązująca cena jest zawsze podawana na stronie WWW książki;
- zawartość książki wraz z dodatkami (płyta CD, DVD) odpowiada jej pierwotnemu wydaniu i jest w pełni komplementarna;
- usługa nie obejmuje książek w kolorze.
Masz pytanie o konkretny tytuł? Napisz do nas: sklep@ebookpoint.pl
Książka drukowana


Oceny i opinie klientów: Kontrola normy podatkowoprawnej w trybie skargi konstytucyjnej Dr Paweł Bobrowicz
(0)